乍一看,合约页像是现货页换了套配色。左边还是订单簿,中间还是 K 线,右边还是价格框、数量框,底下还是一绿一红两个按钮。
往上看一格就不一样了。
顶上多出一整行数:标记价格、指数价格、资金费率后面跟着一个正在倒数的钟、24 小时最高最低、持仓量。右边那栏也多了两处东西,一处写着全仓,一处写着 20x。最下面那块持仓列表还空着,表头却已经把位置留好了——未实现盈亏、保证金率、强平价。
合约页除了价格与数量,还要看杠杆、保证金率、强平价、资金费率、标记价和未实现盈亏。它们有关联,但不会随一个设置同时变化:固定仓位时调整杠杆,不会改变市场标记价和资金费率。
杠杆:先分清是否改变仓位规模
杠杆那个框在下单区最上面,点开是一条滑竿加一个输入框。你调它的时候仓位还没开,屏幕上什么都没发生,所以很容易把它当成一个我要借多少钱的开关。
它比那贪心。如果保证金投入不变,并按更高杠杆放大新仓数量,至少会影响五样:这笔仓位的名义价值、强平价离你多远、你落进哪一档维持保证金、资金费按什么基数收、界面上那个盈亏百分比会显示成多大。
假设用 500 USDT 初始保证金按 20 倍杠杆开一笔 U 本位线性合约,不计费用占用,开仓名义价值就是 500 × 20 = 10,000 USDT。交易手续费按成交名义价值和费率算,资金费按结算时的仓位名义价值和资金费率算,价差盈亏则按持仓币数乘价格变动算。对账时别把 500 USDT 保证金当作这三项共同的计费基数。
再说距离。下面这张表只套一种最简单的情形:U 本位(USDT 结算)的线性合约,按开仓那一刻的初始保证金算,不追加保证金,也不算维持保证金、手续费和资金费。在这个前提下,价格朝你反方向走多少会把保证金吃光,就是一道除法:一百除以杠杆。币本位合约的盈亏不是线性的,开仓后又追加过保证金或已经有浮盈浮亏的,也都不能直接套。
| 杠杆 | 保证金占名义价值 | 价格反向走这么多,保证金理论上归零 |
|---|---|---|
| 3x | 约 33% | 约 33% |
| 5x | 20% | 20% |
| 10x | 10% | 10% |
| 20x | 5% | 5% |
| 50x | 2% | 2% |
| 100x | 1% | 1% |
这张表是纯算术,拿计算器按一遍就能复出来,跟哪家平台无关。真实的强平点比表上更靠近你一点:维持保证金要留在里面不能亏掉,开平仓的手续费也要先扣。
杠杆开多大,我不给数字,这件事没法替别人定。能给的是判断办法:把这个币最近几周的日内高低差在 K 线上量个大概,再看你选的这一档强平距离。要是强平距离比它平常一天晃的幅度还小,这笔仓位能不能活下来,就跟你判断得准不准没多大关系了,看的是那几天有没有一根影线扫过来。
逐仓模式下,固定名义价值不变,把杠杆调高并不会让你赚得更多。同样握着 10000 的头寸,10x 放 1000 保证金,20x 放 500,价格涨 1%,两边都赚 100。变的只有两件事:你在这个仓位里压了多少钱,强平价离你多近。高杠杆买来的是资金占用少,付出的是容错空间;赚多少始终由名义价值和价格走了多远决定。
这六个数不在同一块屏幕上
找它们比想象中费劲,界面把它们分在三片区域里,开仓前后显示的还不一样。
- 顶部行情栏:标记价格、指数价格、资金费率和倒计时都在这儿,跟 24 小时高低、持仓量并排,跟你有没有仓位无关。
- 右侧下单区:全仓逐仓的切换、杠杆倍数、限价市价那排标签、委托价格框和数量框。杠杆是在这里定的。
- 最下面的持仓列表:未实现盈亏、保证金率、强平价、开仓均价。开仓之前这一整片是空的,所以你在决定要不要开的时候,恰好看不到最该看的那三个数。
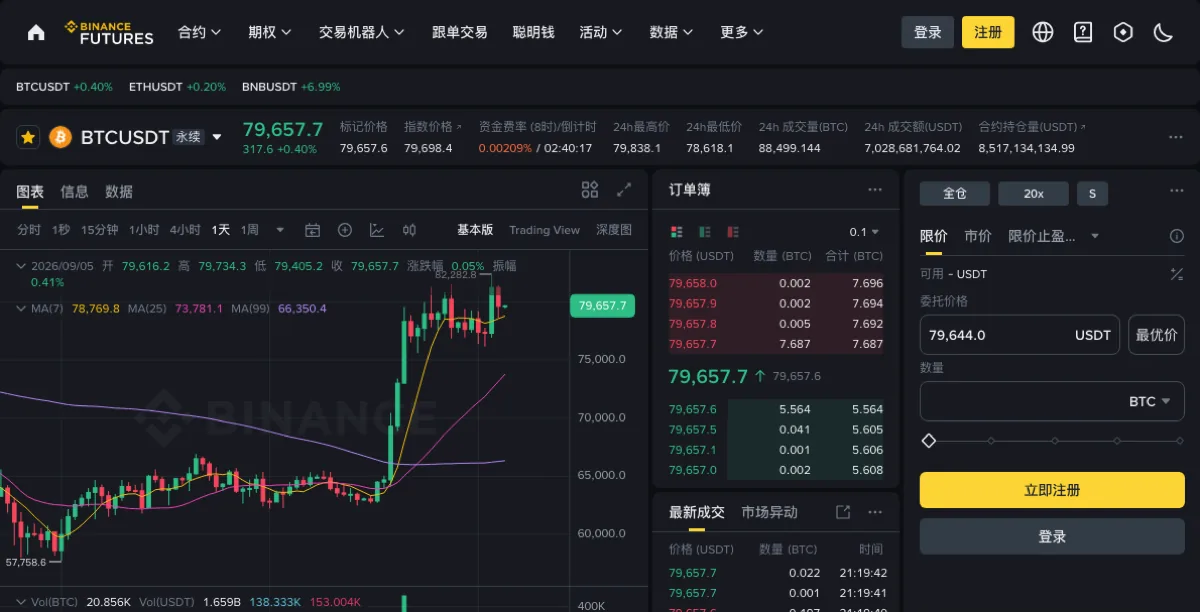
手机上更散。持仓那片通常要往下滑或者切个标签才看得见,标记价和指数价得点进合约详情。
另外,合约账户和现货账户是分开的两本账,钱要走一次划转才过得去。几个账户各管什么、划转从哪儿点,写在账户分工与划转那篇里。
保证金率:离清算条件还有多远
六个数里只有这一个是实时判决书,别的都是它的原料或者结果。
- 保证金余额(逐仓,按单个仓位看)= 分配给这个仓位的保证金 + 这个仓位的未实现盈亏;在单资产模式下,全仓看的是可供全仓使用的钱包余额加上相应全仓仓位的未实现盈亏,维持保证金也要把这些仓位的加在一起
- 维持保证金 ≈ 当前名义价值 × 维持保证金率(简化式,未扣分档速算额)
- 保证金率 = 维持保证金 ÷ 保证金余额
第一行就是整根绳子的结。保证金余额里带着未实现盈亏,你的浮亏不在别处等着结算,它当场就从这里被扣掉。价格反着走一格,保证金余额缩一点,保证金率往上爬一点。爬到 100%,仓位就不归你管了。
这里有个坑:不同平台在这一列显示的东西,方向可能是反的。有的写保证金率,越接近 100% 越危险;有的显示保证金余额相对维持保证金的倍数,那就越大越安全;还有的叫风险度。开第一个仓之前,先确认自己界面上这一列往哪边走才叫危险。这事花不到三十秒,方向记反了,会让你在最要命的时候放心去睡觉。
几个长得很像的词,趁这里对一下:
| 这个词 | 它指什么 | 什么时候用到 |
|---|---|---|
| 起始保证金 | 开这个仓至少要先放多少钱,等于名义价值除以杠杆 | 开仓那一刻,钱不够就开不了 |
| 维持保证金 | 仓位活着期间账上必须保留的最低那一层 | 跌破它就触发强平 |
| 维持保证金率 | 那一层占名义价值的百分比,由平台按合约和仓位大小分档 | 决定你的强平价落在哪 |
| 保证金余额 | 逐仓是这个仓位的保证金加未实现盈亏,单资产全仓是可供全仓使用的钱包余额加相应全仓仓位的未实现盈亏,随行情一直变 | 这是被消耗掉的那个数 |
维持保证金率是分档的:仓位越大,档位越高。加仓跨档后适用费率可能提高,但平台还可能用速算额衔接分档,不能仅凭费率换档推断强平价必然突跳。自己在哪一档,去平台的风险限额或者合约规格那一页看当期显示的表,各所各合约都不一样。
开仓那一刻,可以把强平价跟顶上的标记价并排对一眼,看离那条线有多远;仓位开着以后,盯保证金率那一列更省事。强平价会随保证金、仓位和规则变化,每次都得跟标记价心算才知道还剩多少余地;保证金率自己会走,扫一眼就知道离清算条件还有多近。
强平价:保证金条件对应的价格
强平价是保证金率爬到 100% 的那一刻,价格所在的位置。它是算出来的结果,不是平台事先给你划好的一条线。
可它在界面上长得太像一条固定的线了——持仓列表里一个具体数字,安安静静躺着。开完仓把它抄在便签上、当成“跌到这里我才没了”的护身符,就把它看死了。
它会动。至少这几件事推着它走:
- 给这个仓位加保证金:分母变大,强平价往外退。逐仓下持仓那一行通常有个调整保证金的入口。
- 资金费被扣走:先看平台从哪里扣;可用余额不足、动用该仓位保证金时,才会直接挤压这个仓位的余量。全仓还要看整个账户的保证金状态。
- 加仓或者部分平仓:名义价值和开仓均价都变了,整个数重算。
- 跨了维持保证金的档:适用费率和速算额可能改变,要按对应档位重新核对。
还有一件事跟模式有关。逐仓的强平价只跟这一个仓位有关,所以它算得出来;全仓下整个账户余额都在给它垫背,你在另一个合约上的浮亏会把这个仓位的强平价往回拉,光看这一个仓位的几个数字是算不出来的。两种模式各自的代价,写在逐仓和全仓那篇。
杠杆和强平距离怎么此消彼长,可以拿本站的强平价与保证金率试算按逐仓填几组数看看。
最后一句得说透:碰到强平价,不等于你的仓位在那个价格被卖掉。按适用规则,系统可能先尝试部分减仓,未能恢复保证金要求时再继续清算,并可能收取清算费用。极端行情下成交价可能越过破产价;风险保障基金对负余额的处理有适用条件,不能视为所有亏损都获赔偿。这套规则币安那份合约强平协定写得比较细,要抠细节可以去读,各家不同也会改。
标记价:判定用的那把尺子
合约页顶上同时跳着三个价:最新价是这个合约最近一笔成交,K 线走的就是它;指数价格由几家外部现货交易所的价格合成;标记价格在指数价基础上修正而来,用于保证金风险计算和强平判定;持仓栏的未实现盈亏则要看选的是标记价还是最新价。你眼睛盯的那个价,和判定强平的那个价,不是同一个。
三个价各自怎么来、插针时会错位成什么样,是强平价和标记价格那篇的事。这里先记住分工:成交看实际撮合价格,强平判定看标记价;切换盈亏栏的显示价格,不会把强平判定也切成最新价。
资金费率:持仓期间的收付
顶部那个百分比后面跟的倒计时,是到下一次资金费结算还有多久。多数永续合约每 8 小时结一次,也有用 4 小时或者更短周期的,以你交易那个合约页面上写的为准。
这笔钱不是平台收走的,是多空之间互相付的。费率为正,多头付给空头;为负,反过来。永续合约没有到期日,靠这个机制把合约价往现货价上拽——合约比现货贵得多的时候,做多的人要不停付钱,付到有人不想付为止。
关于它,有三处容易吃亏的地方。
一是它只在结算那一刻收。是否参与收付看实际结算时的持仓;临近倒计时结束才开平仓,不保证能避开或拿到当期资金费。本来算好的一笔小赚,多扛一分钟,费付出去就成了小亏。
二是它按结算时的名义价值算,不是按保证金算。沿用前面的 U 本位例子,500 USDT 初始保证金、20 倍杠杆对应 10,000 USDT 的开仓名义价值。到资金费结算时,要用当时的标记价乘持仓币数,再乘当期资金费率;只有价格和数量都没变,计费基数才仍是 10,000 USDT。资金费是付出还是收到,还要看持仓方向和费率正负。
三是扣费来源要看账户规则,可用余额不足而动用仓位保证金时,会挤压仓位余量。扣完保证金率往上爬,强平价朝你挪。那种一觉醒来什么都没做、强平价怎么变了的疑问,答案多半在这儿。
各个合约当期的费率和倒计时能在实时资金费率页上一次看全,同一时刻不同合约差得很远,有的接近零,有的贵到让长期持仓变得明显划不来。这笔钱到底在收什么,展开在持仓过夜为什么被扣钱那篇。
未实现盈亏:盯得最多,读得最反
持仓列表里那个一直在变颜色的数,你每天看得最多,也误读得最频繁。
第一个误读是没看盈亏栏选了哪个价格。如果这一栏按标记价显示,你却用最新成交价心算,两边就可能对不上;切到最新价显示后,计算依据也随之改变。对账先把价格类型和取值时点对齐,别把显示差额直接认作多扣了钱。
第二个误读在平仓那一下。未实现盈亏按所选标记价或最新价计算仓位账面变化,不是立即平仓能拿到的报价;你真按下平仓,成交按当时撮合到的对手方报价走,还要减掉手续费,市价平仓算吃单,费率按对应档位核对,不一定比挂单高。所以已实现的那个数往往跟你平仓前一秒看到的差一截。这不是被谁吃了,它本来就是估算。
第三个误读在旁边那个百分比上。多数界面会显示一个回报率,分母不是名义价值,是这笔仓位按杠杆折出来的保证金;币安合约盈亏说明列出的 U 本位分母是仓位数量 × 标记价格 ÷ 杠杆倍数(2026 年 10 月核对)。假设多单开仓后标记价上涨 1%,不计费用、数量不变,20 倍杠杆下回报率为 1% × 20 ÷ 1.01 ≈ 19.80%,「涨幅 × 杠杆」只是近似,分母会跟着标记价变。币安这一栏还能切到按最新价显示,官方另列的更新版 ROI 则把已实现盈亏和费用算进去,两种算法的对照在币安合约回报率的计算方法里。回报率的分母小,百分比会被放大;它不能当成币价涨幅,也不能当成账户总资产的涨幅。
| 这个数 | 按哪个价算 | 算不算手续费 |
|---|---|---|
| 未实现盈亏 | 标记价或最新价,取决于显示设置 | 不含,是个估算 |
| 旁边那个百分比 | 标记价或最新价,看这一栏的显示设置;分母是仓位数量 × 标记价 ÷ 杠杆 | 未实现盈亏回报率不含;计入费用的 ROI 是另一条算法 |
| 已实现盈亏 | 你平仓时的实际成交价 | 具体字段未必包含费用;需核对页面定义,并把手续费、资金费流水一起对账 |
还有一层跟模式有关:逐仓下浮盈就躺在这个仓位里;全仓下浮盈会抬高可开仓的额度,拿它顺手再开一仓会怎样,写在逐仓和全仓那篇。
这个数适合当温度计,不适合当账本。真正的账在成交记录和资金流水里,那里面每一笔手续费、每一次资金费都记着。
行情变化怎样影响保证金与强平
前面七节说的是静态关系。真出事的时候,它们是连着倒的,而且倒得很快。
- 价格朝你反方向走,标记价随参考市场变化,可能与最新价不同步。
- 未实现盈亏转负,越来越负。这一步屏幕上看得见,红色的。
- 保证金余额跟着缩水,因为未实现盈亏是算在它里面的。这一步不显眼。
- 保证金率往 100% 爬,而且越往后爬得越快。
- 赶上资金费结算,再从余额里扣一笔,强平价又朝你挪近一点。
- 标记价碰到强平价,系统接管:先部分减仓,扛不住就全平。
- 减仓单在行情最急的时候扔进盘口,而那正是盘口最薄的时候,成交往往比你想的更差。
整个过程可以在几分钟里跑完,也可能你压根没在看屏幕。
固定仓位数量时,调高杠杆不会增加每一段价格变化对应的盈亏金额;但减少所留保证金,会缩短第 1 步到第 6 步之间的距离。只按初始保证金和杠杆作简化估算,20x 对应约 5% 的本金耗尽幅度,真实强平通常更早。这个幅度对不少加密资产来说,并不需要异常行情才会出现。
合约不是现货的加速版,两者的结局形状不一样。现货跌一半,你手里还有一半,行情回来了你还在场上;杠杆下价格朝反方向走过那个百分比,这笔仓位的钱就不在了,后面涨回去多少都跟你无关。合约交易可能让你损失投入的全部本金,极端行情下亏损还可能超过你放进这个仓位的钱。
起步可以这样排:新开的账户第一个月先不点进合约页,把现货的挂单成交、手续费怎么扣、钱在几个账户之间怎么走弄明白;真开第一笔,用小到亏光也不影响生活的钱;开仓前把强平价抄下来跟标记价对一眼。
固定仓位的盈亏金额由持仓数量和价格变化决定;保证金决定能承受多少亏损。标记价用于风险计算,资金费则按持仓方向和当期费率发生收付。把这些项目分开看,才不会把调杠杆误当成改变市场价格或资金费率。
开仓前先了解强平价的预估入口和保证金规则;开仓后再核对实际显示值。预估和账户显示都可能随仓位、费用及保证金变化。
保证金率、杠杆与负余额的几个问题
界面上的保证金率,是越大越危险还是越小越危险?
两种方向都存在,看你的平台怎么定义那一列。一种是维持保证金除以保证金余额,越接近 100% 越危险;另一种是保证金余额相对维持保证金的倍数,越大越安全。名字也不统一,保证金率、风险度都有人用。开第一个仓之前,先在自己账户里确认这一列往哪边走才叫危险。
把杠杆从 20x 调低到 5x,我已有的仓位会变小吗?
仅调整杠杆设置不会减少已有仓位数量。调低杠杆通常提高初始保证金要求,可用余额不足时可能调整失败;实际强平价是否变化,还取决于逐仓或全仓模式、实际保证金以及平台的调整规则。不要仅凭杠杆数字变小就认定强平距离已经扩大,应核对调整后的保证金与强平价。
资金费率是交易所收走的吗?
不是。这笔钱在多头和空头之间转手,费率为正时多头掏钱,为负时反过来,平台一般只做通道。所以会出现一天没做任何操作、账上却少了一笔的情况。
被强平之后,我会不会倒欠平台钱?
逐仓通常由分配给仓位的保证金承担风险;若开启自动追加或后来手动加钱,投入会增加,不能只按开仓时那一笔估损失。全仓模式下垫背的是整个账户余额,损失范围大得多。至于极端行情下强平成交价比破产价还差产生的窟窿,币安公开规则对符合条件的负余额设有风险保障基金处理安排,但不是所有平台、所有账户都保证免除负余额,各家条款不同也会改,以你所用平台当期的合约规则为准。