你开着仓,盯着 K 线,心里算了一下:离我的强平价还差一截,能睡了。
这个判断本身就用错了价格。
若图表选择的是成交价 K 线,显示的就是最新成交价,而多数永续合约判你爆不爆,用的是另一个数——标记价格。平静时两者往往贴得较近,但仍应确认自己用的是哪个价格;行情一急,它们能分开一段,而那一段恰好就是你以为的安全余地。于是有两种发懵的场面:K 线最低点还没碰到强平价,强平通知先来了;或者一根针把最新价插穿了强平价,你的仓位却好好活着。
仅凭成交价图表与强平价不一致,不能认定平台算错。先核对图表价格类型、当时标记价和清算记录,再判断原因。
屏幕上同时在跳的三个价
合约页顶上那一行里,标记价格和指数价格是并排的两个数,它们的计算用途不同,数值可能接近,也可能暂时相同。
| 哪个价 | 谁算出来的 | 它决定什么 |
|---|---|---|
| 最新价 | 这个平台、这个合约上最近一笔成交 | 成交价图表记录它;你的新委托能否成交、成交多少,要看对手报价和订单条件 |
| 指数价格 | 外面几家现货交易所的价格按规则合成的一篮子价 | 它自己不判什么,是标记价的地基 |
| 标记价格 | 在指数价基础上再处理过的判定价 | 未实现盈亏、保证金率、强平判定,全按它 |
指数价这一栏值得多说两句。它取的是外部现货市场的价,跟你正在交易的这个合约盘口没关系。各家一般还会给这个篮子加保护:某家来源偏离其它家太远,就临时压低它的权重或者踢出去;某家接口断了、深度塌了,也会被排除。方向都一样,不让任何单独一家说了算。
标记价是在指数价的基础上再加工一层。按币安那份合约强平协定的说法,它依据资金费率数据和多个现货交易所的一篮子价格组合计算;公式各平台不同,也会调整。你不用会算它,知道它的性格就够:跳动比最新价平缓,不容易被单独一个市场推着走。
分工用一句话概括:成交按实际撮合的对手方报价,判定按标记价,指数价是标记价的原料。你账户里那个红红绿绿的未实现盈亏也按标记价出——这就是为什么你照着 K 线心算的盈亏,跟界面上显示的对不上。
为什么判你死活的那把尺子,架在交易所外面
因为一个平台自己的盘口是可以被人为推动的,而外面几家现货市场加在一起,推起来贵得多。
合约的最新价是这个平台内部撮合出来的,高低完全取决于当下盘口有多厚。深夜、周末、小众合约,盘口经常薄得只剩几档挂单,一笔够大的市价单顺着往下吃,几秒钟就能把价格砸出去很深一段,做市的一方再把报价挂回来,价格弹回原位——K 线上那种又细又长的影线就是这么来的。盘口怎么被一层层吃穿,订单簿那篇画过。
现在假设强平判定用的是最新价。那根针扫过的几秒里,强平线落在这段区间的仓位会被成批接管——而外面的现货市场根本没动过。这些人的仓位方向甚至可能是对的,只是恰好待在了针尖底下。
参考多个现货市场,可以降低单个合约盘口异常成交对强平判定的影响。但标记价仍受具体公式、参考市场和异常处理规则影响,并非无法被扰动。
代价当然有,而且你天天都能看到:
- 你眼睛盯的价和判你的价不是同一个。浮盈浮亏对不上、强平价看着奇怪,根子都在这儿。
- 同一时刻,不同平台的标记价不相同。篮子里装了哪几家、怎么加权,各家都不同。别拿另一家的行情图去推自己这边还剩多少余地。
- 真正的系统性下跌里,标记价照样跌。它挡的是单一市场的异动,不是整个市场的行情,现货全线往下走的时候它一步不落。
标记价怎样减少单一盘口插针的影响
刚弄明白判定用的不是自己看的那个价,容易先慌:连什么时候会死都看不准了,这不是更危险吗?
把两种设定放在同一根针底下比一比,结论会翻过来。某个合约在凌晨被一笔大单砸下去一截,K 线上留了根长影线,几秒钟后价格回到原位,现货市场那边全程没什么动静。
如果判定看最新价:影线扫过的区间里,强平线在里面的仓位当场被接管,钱没了,价格三秒后回来跟你再没关系。你事后打开图,只看到一根针和一条爆仓记录,容易误以为系统看错了价格。这里说明的是价格指标的差别,不代表这笔交易没有风险。
如果判定看标记价:在这个外部现货和指数价都未明显变化的假设里,标记价可能没有触及强平条件,仓位因此得以保留。是否触发仍要核对当时标记价与账户保证金状态。
这套设计减少了部分异常成交带来的强平风险。检查剩余余量时,应把当前标记价与账户显示的强平价对照,不能只看成交价 K 线的最低点。
反方向的情形也真实存在:现货整体在往下走,标记价跟着走,而本所合约的最新价因为盘口上还挂着买单,暂时没跌那么多。标记价先碰到你的强平线,仓位被平,回头看 K 线,最低那根蜡烛离你的强平价还差一小截。这就是“行情没到我的价”那句话背后的一种情形,不算故障,尺子本来就架在外面。
所以强平价要对的是顶部那个标记价,不是 K 线。平时拿 K 线还是标记价去比,结果差不多,急跌时能差出一截,而恰恰是急跌时你才会去看这个数。
强平真的发生时,系统做了哪几步
先纠正一个流传很广的印象:强平不是价格碰到某个数、然后你的仓位在那个价被卖掉。
触发条件其实是保证金率到线——相关仓位或账户的保证金余额(保证金加上按标记价计算的未实现盈亏)不足以满足维持保证金要求。界面上那个强平价,只是把这个条件换算成价格显示给你看,它会随着你加保证金、被扣资金费、加减仓而变。这几个数怎么互相牵着走,合约界面那六个数里排过一遍。
条件满足之后,各平台的处置会有差别。按上面引用的币安规则,可以这样理解:
- 先尝试部分减仓。系统把仓位往小里砍,砍到能落进更低一档风险限额,维持保证金要求跟着降。救回来了,剩下的仓位继续留给你。按币安那份强平协定的写法,系统会先发出立即成交或取消的大宗委托,把一部分仓位抛向市场,就是为了避免整仓被平。
- 不够就全平。部分减仓没能把保证金率救回来,或者仓位本来就在最低那一档、砍无可砍,整个仓位被接管。
- 平仓单进真实盘口。接管后的委托要在市场上找对手方,成交价看那一刻盘口有多厚——行情最急的时候盘口最薄,最终成交可能比界面上那个强平价还差一截。
- 区分清算费用、剩余余额和破产仓位。强平可能扣取清算费用;破产仓位由风险保障基金按规则尽可能承接,其接管后的损益按基金规则处理。这不等于所有强平后的剩余保证金都归基金。实际扣了多少、是否还有余额,要看账户流水和清算记录。
第三步和第四步合起来还解释了一件事:成交明细里那笔强平成交价,跟界面上写的强平价往往对不上。一个是触发线,一个是真实成交。
穿仓:亏得比放进去的还多
穿仓是指仓位被平掉之后账户余额变成负数——市场跑得太快,平仓单一路找不到对手,成交位置越过了保证金能覆盖的范围。跳空、流动性突然消失、极端单边行情下会碰到,不算常见。币安公开规则对符合条件的负余额设有基金处理安排,账户模式、剩余持仓等会影响适用条件。这不是所有平台、所有账户都保证免除负余额的承诺;具体责任要看所用服务当期条款。
还有一层跟模式有关:逐仓通常按分配给仓位的保证金承担风险;自动追加或手动加保证金会扩大投入,费用与极端处置也要按平台规则核对,全仓下垫背的是整个合约账户余额。两种模式怎么选,逐仓和全仓那篇里有对照。
强平可能造成全部投入损失,但是否还有剩余余额,需要查看实际清算与费用记录,不能一概按归零处理。全仓还可能影响同一保证金账户的其他余额。风险保障基金按平台规则处理破产仓位及负余额,不补偿用户已经发生的交易亏损。
所以配额度时,值得先假设这笔钱会彻底不见,再看自己能不能接受。
我明明设了止损,怎么反而先爆了
原因通常不在止损本身,在触发它的那个价。
合约条件单里一般有一个不起眼的选项,叫触发价格类型,可以选最新价或标记价,有的还有指数价。默认是哪一个各家不同,而它决定了你的止损跟强平判定用不用同一把尺子。
核对以下四种常见错位:
- 止损按最新价触发,强平按标记价判。行情急的时候两个价不同步,标记价先到强平线,止损还没轮到。
- 反过来被针扫掉。止损挂在最新价上,一根三秒的插针把它触发,仓位平了,而标记价压根没动。
- 止损位置比强平价还远。这是纯设置问题:行情先碰强平,止损还在下面等。设之前把两个数并排看一眼。
- 触发之后发出的是限价单。价格跳空跳过了委托价,单子挂着没成交,仓位继续往下走。
还有一条容易被忽略:挂了止损,不会因此增加保证金或推迟强平。已有仓位的只减仓止损,与可能新开仓的条件单要分开看,不能一概说止损单不占保证金。系统判保证金率的时候不会考虑你挂没挂止损,两套逻辑各走各的。因为设了止损就把杠杆往上加一格,这个加法在账上不成立。
设条件单时,先点开触发价格类型看一眼默认值,再填价格。这个动作花不了三秒,却决定了后面填的数是按哪把尺子量的。止损位置本身怎么放,止盈止损那篇另讲。
界面上这两个价并排在哪,该盯哪个
网页版好找:合约页顶部那行行情数据里,标记价格和指数价格并排写着,旁边是资金费率和倒计时、24 小时高低、持仓量。最新价在顶部交易对旁的大字处也能看到;标记价格和指数价格在旁边独立列出。图表当前用哪一种价格,还要看图表自己的设置。
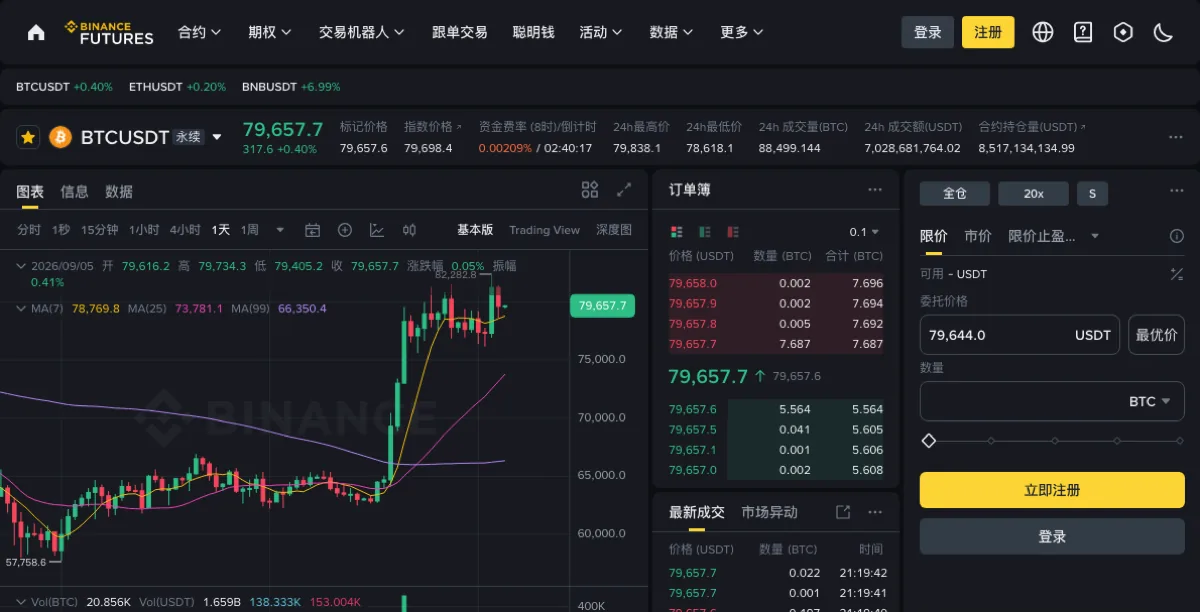
手机上要多点两下。标记价和指数价通常藏在合约详情里,持仓那行的强平价要往左滑才露出来。第一次翻有点烦,路径记住,真出事时没工夫找。
另外,不少平台的图表设置里能切换用哪个价画线,把 K 线从最新价换成标记价。想看清两者差多少,切一次最快。切完记得切回去。
至于该盯哪个,按用途分就行:
| 你想知道的事 | 看哪个价 |
|---|---|
| 我离强平还有多远 | 标记价,跟持仓行里的强平价比 |
| 我这笔委托会成交在哪 | 对手报价、盘口厚度和订单条件;最新价只是已发生的成交参考 |
| 界面上的浮动盈亏怎么来的 | 标记价 |
| 合约比现货贵了还是便宜了 | 最新价和指数价对着看 |
想把强平价和杠杆、保证金的关系摸熟,可以拿本站的强平价与保证金率试算试几组数:填开仓价、杠杆、保证金和维持保证金率,它会给出强平价,以及它离开仓价百分之几。把杠杆从个位数一路往上调,盯着那个百分比缩水的速度看。两点先说明白:它按逐仓算,全仓牵扯整个账户余额,几个框算不出来;计算全在你自己的浏览器里跑,不联网也不上传。它给的是估算,真下单以你界面上显示的强平价为准。
评估仓位时,把当前强平价与标记价并排核对,同时查看保证金率、持仓规模和资金费。历史日内波幅可以辅助理解距离有多小,但不能预测今晚的最大波动。
两个绕不过去的问题
同一个仓位,为什么不同平台算出来的强平价不一样?
因为三样东西各家都不同:标记价怎么合成(篮子里装了哪几家现货交易所、怎么加权)、维持保证金的分档表(同样大的仓位落在哪一档)、以及要不要把开平仓手续费预先算进去。任意一处有差别,强平价就会差出一段。所以拿另一家的数字或者第三方计算器的结果来推自己的仓位,只能当个量级参考,真正管用的是你自己账户里那个数。
能不能把强平判定改成看最新价?
不能,判定用哪个价由平台的合约规则定,用户改不了这一项。你能改的是条件单的触发价格类型:止盈止损按最新价还是标记价触发,这个选项就在下单区里,各平台默认值不同。如果希望止损和强平判定用同一把尺子,可以把触发价格类型选成标记价;代价是最新价插针的时候止损不会响应。两种选法各有各的漏风口,没有哪个选项能同时躲开两边。