交割合约的年化基差率,是把合约与现货之间的价差按剩余期限换算成一年的比例。假设价差占现货价格的 1%,距离到期还有 30 天,按一年 365 天、单利换算,年化约为 12.17%。这不表示持有 30 天能收到 12.17%,也不是交易所承诺支付的利息。
读这个字段时,真正要对上的只有三样:拿哪两个价格相减、除以哪个价格、还剩多久到期。下文先用公式算清期现价差,再对照平台字段,最后算一笔两边持仓的盈亏。
基差为正还是为负,为什么两份资料写得相反
先把“基差”翻回一道减法。本文为保留方向,记现货参考价为 S、交割合约参考价为 F,使用 b = (F − S) ÷ S:合约贵,b 为正;合约便宜,b 为负。这里的 b 是带方向的价差率,不是保证金回报率。
但名称相同,减法顺序未必相同。币安的合约价格与基差说明采用现货减合约;按那篇的定义,合约更贵时基差反而为负。所以不能脱离公式,把“正基差”直接翻译成看涨信号。
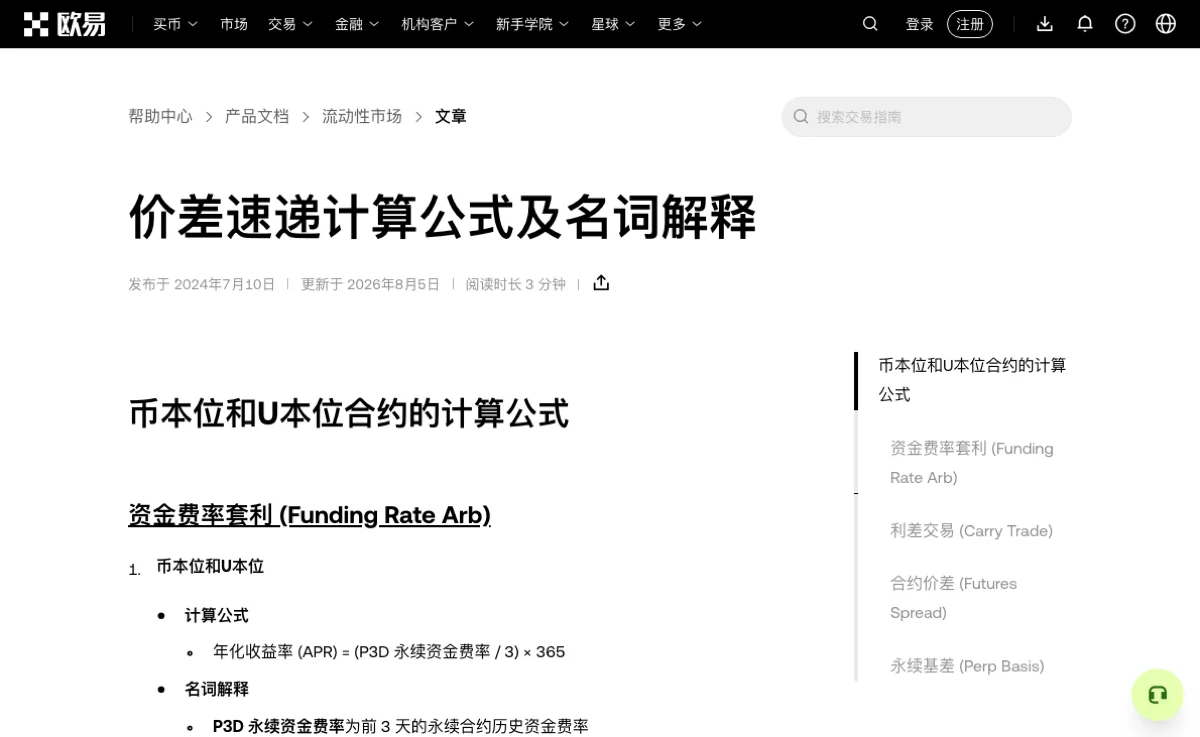
另一个容易漏掉的是绝对值。欧易价差速递计算公式及名词解释中,“利差交易”的价差率取两种价格之差的绝对值,再除以现货参考价。绝对值留下的是距离,抹掉了贵贱方向。单看一个正的年化数,不能知道该买哪一边、卖哪一边,更不能知道现有仓位会赚还是会亏。
基差率 1%,为什么年化会显示 12.17%
先设一组输入:某 U 本位交割合约参考价 50,500 USDT,对应现货参考价 50,000 USDT,距离到期恰好 30 天。两种价格必须对应同一资产、同一时点和同一报价单位。
价格差 = 50,500 − 50,000 = 500 USDT价差率 = 500 ÷ 50,000 = 1%单利年化价差率 = 1% × 365 ÷ 30 ≈ 12.17%
365 ÷ 30 只是把期限统一,方便比较。把 12.1666…% 再乘 30 ÷ 365,就回到 1%。
这一步既没产生额外收入,也没假设你真的能把同一笔交易连续重复一年。
| 假设的剩余期限 | 同样的价差率 | 换算出的单利年化 |
|---|---|---|
| 60 天 | 1% | 约 6.08% |
| 30 天 | 1% | 约 12.17% |
| 5 天 | 1% | 73% |
表里每行的原始价差都是 1%。5 天那行看起来陡然变大,是因为分母变小;它不是“收益突然多了几倍”的证据。这三行是不同期限的独立假设,不能当成同一合约在时间流逝中必然走出的轨迹。
计算时还要注意:剩余期限必须大于零;到了到期时点,不能继续除以零。临近到期时,用整天取整还是精确到小时,会明显改变结果。比较两个页面前,要找它们各自如何定义剩余时间,不能自行补成同一算法。
为什么用最新成交价算不出页面的预估年化
最新成交价不一定是年化公式用的价格。上述价差速递说明把“利差交易”的输入分为两种:
- U 本位:合约标记价格与币币标记价格。
- 币本位:合约标记价格与 USD 指数价格。
两种算法都先求价差率,再按剩余天数折成年化。
拿前面的假设继续看:若用 50,500 与 50,000,差额是 500;若你抄到的是另外一刻的成交价 50,450 与 50,020,差额就成了 430。输入已换,算出不同结果很正常,不能因此认定平台多算了收益。标记价格和成交价格的分工,可接着看强平价、标记价格与实际成交。
价差速递列表说明列出的排序字段包括预估年化、策略名称、24 小时成交额和距离到期日。对照时把策略名称也留下:现货对交割、永续对交割、两个不同到期的合约,不是同一组价格。本文的期现算例不适用于直接复算跨期合约组合。
年化基差率和资金费率年化能直接比较吗
不能。两者用的输入不同。
一个在换算当前价差与到期时间,另一个可能在外推历史费用。前面的公式页就把“利差交易”和“资金费率套利”分开列出;后者的年化取过去三天永续资金费率合计,除以三,再乘 365。
例如,假设过去三天资金费率合计为 0.03%,按这套历史外推算法,年化就是 0.03% ÷ 3 × 365 = 3.65%。它描述的是那三天的费用水平被延伸一年的结果,不能推出接下来三天仍是 0.03%。资金费率改变或收付方向反转,实际费用就会跟着变。具体怎样收付,见资金费率在收什么。
为什么不能把年化基差率乘以保证金当收益
因为前面算式的分母是现货参考价,不是你交进去的保证金。把 12.17% 直接乘以保证金,等于中途换了分母;再乘杠杆,也不能自动变成账户收益率。
可以用一个更窄的数学模型看清差别。假设你按 50,000 USDT 买入 1 BTC,同时按 50,500 USDT 卖出对应 1 BTC 的线性合约;忽略所有费用,假设两边最终都按同一个价格 X 了结,且中途没有强平或数量变化:
现货盈亏 = X − 50,000合约空仓盈亏 = 50,500 − X合计 = 500 USDT
这里消掉了 X,留下的是建仓价差 500 USDT,不是年化数。这个恒等式依赖前面列出的假设,也不是币本位反向合约的盈亏公式。若只持有其中一边,X 不会被消掉,价格方向仍直接影响结果。
再假设提前退出时,现货卖出价为 51,000、合约买回价为 51,400,两边毛盈亏合计为 1,000 − 900 = 100 USDT。未消失的 400 USDT 价差使结果不再是 500。手续费、借款利息、成交滑点或资金占用还需要另外核算;实际成交价能否达到参考价,也不由这张年化表保证。
因此,看见一个高年化数,可以先把它还原成“这段剩余时间对应多少价差”。再问这两个价格是不是能成交、两边数量是否匹配、算式里是否遗漏了成本。能回答这些问题,这个百分比才有比较意义。
关于负值与收益的补充
年化基差率为负,是不是一定亏损?
不一定。先确认基差减法的方向,再看持仓方向。本文用合约减现货,负值只表示合约参考价低于现货;它不能单独决定一笔交易的盈亏。采用绝对值的界面还会隐藏这个正负方向。