币安资金费率停在 0.01%,可以从公式算出来:当合约每 8 小时结算、8 小时利率为 0.01%,且费率上下限没有另行截断结果时,平均溢价指数在 -0.04% 到 0.06% 之间,利率与溢价的差会被完整加回去,最后留下 0.01%。换了利率或结算间隔,结果就不能照搬。
在这些条件下,0.01% 只能说明平均溢价落在上述区间,不能证明每一刻的合约价都贴着现货,也不能说明多空正好打平。溢价指数用冲击买卖价计算;基差这里用买一卖一的中间价计算,读这两个数时别把价格差和百分比混在一起。
溢价指数怎么算:拿一笔固定金额去扫盘口
按币安帮助中心「币安合约资金费率简介」(页面标注更新于 2026 年 3 月 6 日)的写法,每个合约单独算:
溢价指数 P = [Max(0, 冲击买价 − 价格指数) − Max(0, 价格指数 − 冲击卖价)] ÷ 价格指数
价格指数是几家主要现货平台价格的加权平均,可以当成「现货价」。冲击买价、冲击卖价没那么直观:系统假装拿一笔固定金额去吃合约盘口,算出这一笔的平均成交价。这笔金额叫冲击保证金额(IMN),U 本位合约是 200 USDT 除以最高杠杆下的起始保证金率。最高 125 倍的合约,起始保证金率 0.8%,IMN 就是 2.5 万 USDT;最高 20 倍的,起始保证金率 5%,IMN 是四千 USDT。
拆开看这个式子:合约的买盘整体比现货贵(冲击买价高于指数),P 是正的;卖盘整体比现货便宜(冲击卖价低于指数),P 是负的;指数正好夹在冲击买卖价中间,两个 Max 都取 0,P 就是 0。盘口变薄会让冲击买价向更低的买单延伸、冲击卖价向更高的卖单延伸,但不等于 P 的绝对值变大。按上式,若指数落在两种冲击价之间,P 仍为 0。
这个数每 5 秒算一次,8 小时的结算周期一共 5,760 个,最后取时间加权平均,越靠近结算的样本权重越大。结算间隔是 1 小时的合约改成等权平均,共 720 个。
资金费率为什么会正好等于 0.01%
拿到平均溢价指数之后,公式是:
资金费率 F = [P + clamp(利率 − P, −0.05%, 0.05%)] ÷ (8 / N)
这里的利率是 8 小时利率,P 是平均溢价指数;N 是这个合约的结算间隔(小时)。默认 8 小时一结的合约,后面那个除数是 1,可以先忽略。clamp 的意思是把括号里的数夹在 −0.05% 到 0.05% 之间,超出就按边界算。
关键在这一步:只要「利率 − P」没超出 ±0.05%,clamp 原样放行,F = P + 利率 − P = 利率。P 被自己抵消了。利率是 0.01%,于是 P 在 -0.04% 到 0.06% 这段区间里怎么晃,费率都是 0.01%。只有溢价跑出这段区间,费率才开始跟着它走,在本节的 8 小时条件下、尚未应用费率上下限时,两者相差 0.05 个百分点。
下面三种情况都是假设的算例,为了好算,假定整个周期里溢价指数一直不变,价格指数都是 6 万 USDT,利率 0.01%,8 小时结算:
| 假设的盘口 | 溢价指数 P | 利率 − P | clamp 之后 | 资金费率 F |
|---|---|---|---|---|
| 冲击买价 60,030,冲击卖价 60,036 | 30 ÷ 60,000 = 0.05% | −0.04% | −0.04%(没出界) | 0.01% |
| 冲击买价 60,060,冲击卖价 60,066 | 60 ÷ 60,000 = 0.10% | −0.09% | −0.05% | 0.05% |
| 冲击买价 59,964,冲击卖价 59,970 | −30 ÷ 60,000 = −0.05% | 0.06% | 0.05% | 0.00% |
第一行合约其实已经比现货贵了 0.05%,费率照样是 0.01%。第三行合约比现货便宜,费率也只是落到 0,还没转负;要再往下压过 -0.05%,空头才开始给多头付钱。
结算间隔不是 8 小时的合约,最后要除以 8/N。4 小时一结的合约,同样的 P 算出来的费率是 8 小时版本的一半,利率那一档也就变成每次 0.005%。看到两个合约费率差一倍,先看一眼「时间周期」那一列。
实时资金费率页上,费率和「基础利率」两列怎么对着看
币安合约的「数据」菜单下有一页「实时资金费率」,不登录也能看,表头是合约、时间周期、到下次资金时间、资金费率、基础利率。各合约的利率、间隔及上下限会调整,使用时打开实时资金费率页查看当时列出的数值。下面是 2026 年 10 月 20 日上午这一页的样子。
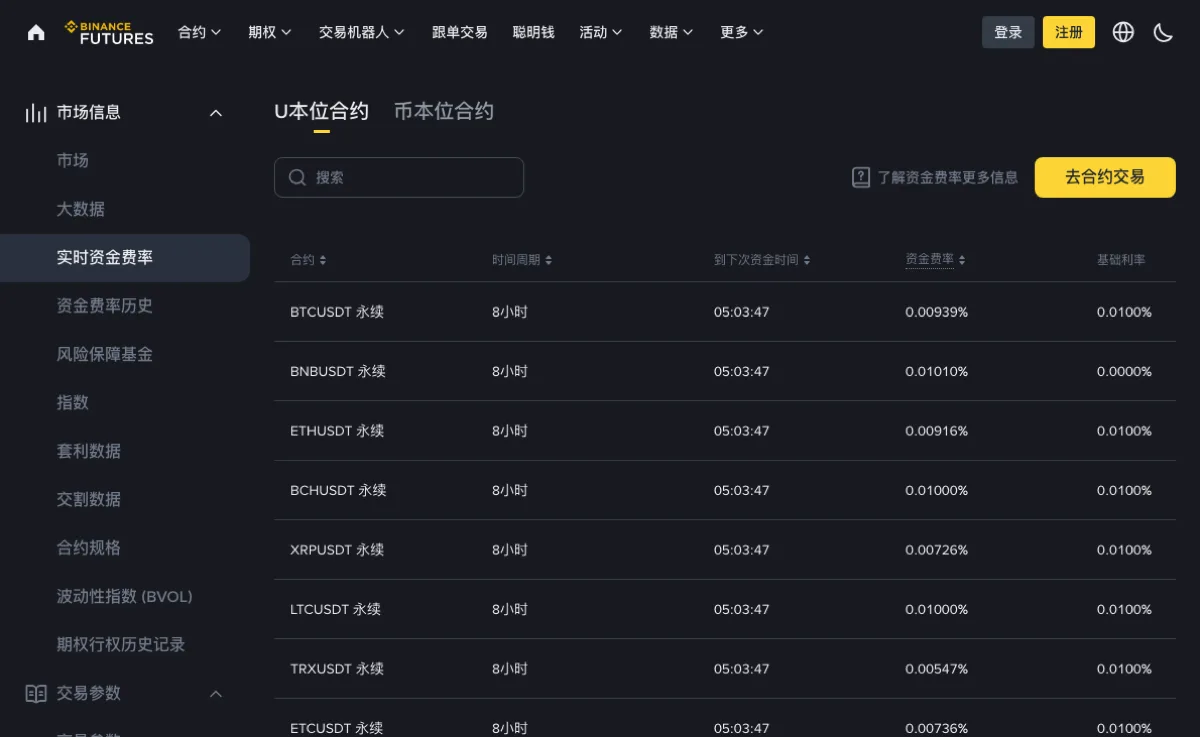
BCHUSDT 和 LTCUSDT 的资金费率是 0.01000%,和基础利率一模一样,按截图所示的 8 小时间隔和基础利率推算,显示值对应的平均溢价处在那段区间内。BTCUSDT 是 0.00939%,比 0.01% 低一点。按公式倒推:F 低于利率,只能是 clamp 卡在了 +0.05% 那一头,F = P + 0.05%,所以这一刻的平均溢价指数大约是 0.00939% − 0.05% ≈ −0.0406%,合约略低于现货,刚好出界一点点。
再看 BNBUSDT 那一行,基础利率写的是 0.0000%。利率不是所有合约都一样,帮助中心举的例子是 ETHBTC,这张图里 BNBUSDT 也是 0。利率为 0 的合约,溢价不出界时费率就是 0,不会自带 0.01% 的底色。
还要留意,这一列在结算之前一直在动。帮助中心写明界面上的资金费率是对过去 8 小时溢价指数的估算,09:00 (UTC) 看到的那个数,用的是 01:00 到 09:00 的数据,不是 08:00 之后这一小时的。真正结算按哪个费率,看结算之后的「资金费率历史」。
基差和溢价指数有什么区别
两个词量的都是「合约价离现货多远」,用的地方不一样。币安帮助中心「标记价格和价格指数」(页面标注更新于 2026 年 9 月 28 日)里,基差出现在标记价格的公式中:
标记价格 = Median(价格 1, 价格 2, 合约价格)
价格 1 = 价格指数 × (1 + 最新资金费率 × 距下次收取的时间 ÷ 收取周期)
价格 2 = 价格指数 + 移动平均值(30 秒基差)
这里讨论普通加密资产永续合约;TradFi 永续合约采用 60 秒移动平均。普通合约的基差每秒取一次:(买一价 + 卖一价) ÷ 2 − 价格指数,30 个点取平均。拿它跟溢价指数并排比:
- 看盘口的深浅不同。基差只看买一卖一的中间价,溢价指数要扫掉一整笔冲击保证金额。
- 时间尺度不同。这里参与标记价格计算的是 30 秒基差移动平均;参与资金费率计算的是结算周期内的平均溢价指数。
- 单位不同。基差是价格差,以 USDT 报价的合约单位就是 USDT;溢价指数是除以价格指数之后的百分比。
- 用途不同。基差进标记价格,标记价格决定未实现盈亏和强平;溢价指数进资金费率,资金费率决定结算时付多少钱。
两者也连着:价格 1 里用的是最新资金费率,资金费率又来自溢价指数,帮助中心自己的说法是「标记价格的计算与资金费率息息相关,反之亦然」。两者不一定同号。假设指数为 100,买一为 100.1、卖一为 100.2,瞬时基差为 0.15;若盘口较薄,冲击买价为 99.9、冲击卖价为 100.4,指数夹在两者之间,P 就是 0。基差为正,不能直接推断溢价指数也为正。
溢价一直冲,费率会不会无限涨
不会,代入资金费率公式后,还要应用费率上下限。帮助中心列出了 BTCUSDT、ETHUSDT 等一批合约,它们的上下限是 ±0.75 × 维持保证金率(取最高杠杆那一档的维持保证金率);其他 U 本位永续合约的上下限设为 ±2%。维持保证金率按仓位档位怎么排,见风险限额与档位那篇。
撞上限还有后续。帮助中心写明,自 2025 年 5 月 2 日起,U 本位永续合约在前一次结算时费率达到上限或下限,结算频率会从每 8 小时或 4 小时一次改成每小时一次;自 2026 年 1 月 2 日起,按小时结算的合约若连续 16 个周期费率绝对值不超过 0.025%,第 17 个周期恢复为每 4 小时一次。这种因撞线触发的调整不发公告,所以「时间周期」那一列可能某天突然从 8小时 变成 1小时。
算总费用还要把次数乘进去。假定持仓名义价值 V、单次费率上限 c 都不变,持有完整 24 小时且每次均按同方向的上限收费:每 8 小时一次是 3Vc,每小时一次是 24Vc,两者相差 8 倍。实际费率会重新计算,还可能变号;改成每小时结算本身不能推出实际费用涨 8 倍。资金费用具体怎么从余额里扣、乘的是哪个价值,持仓过夜为什么被扣钱那篇写过了。
顺手弄清的两件事
资金费率是 0.01% 的时候,多头还要付钱吗?
要。币安帮助中心写明,资金费率为正时多仓向空仓支付,为负时空仓向多仓支付。0.01% 是正数,结算那一刻还持有多仓就要付,持空仓就收,金额是持仓名义价值乘以费率,币安不从中抽取服务费。
币本位合约的冲击保证金额也按 USDT 算吗?
不按 USDT。帮助中心写的是:U 本位合约用以 USDT 计价的 200 保证金,币本位合约用以 USD 计价的 200,都再除以最高杠杆下的起始保证金率,得到的是一个名义金额。